新闻资讯

关注我们,了解更多有关防水配电等领域的最新动态

浩跃科技诚邀您参加--2023DME东莞国际机床展

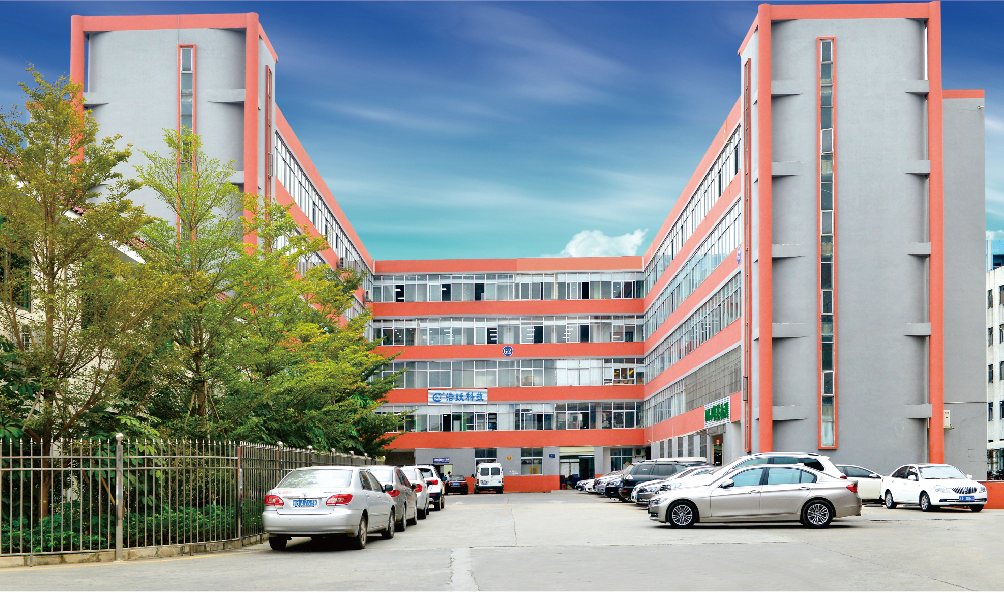
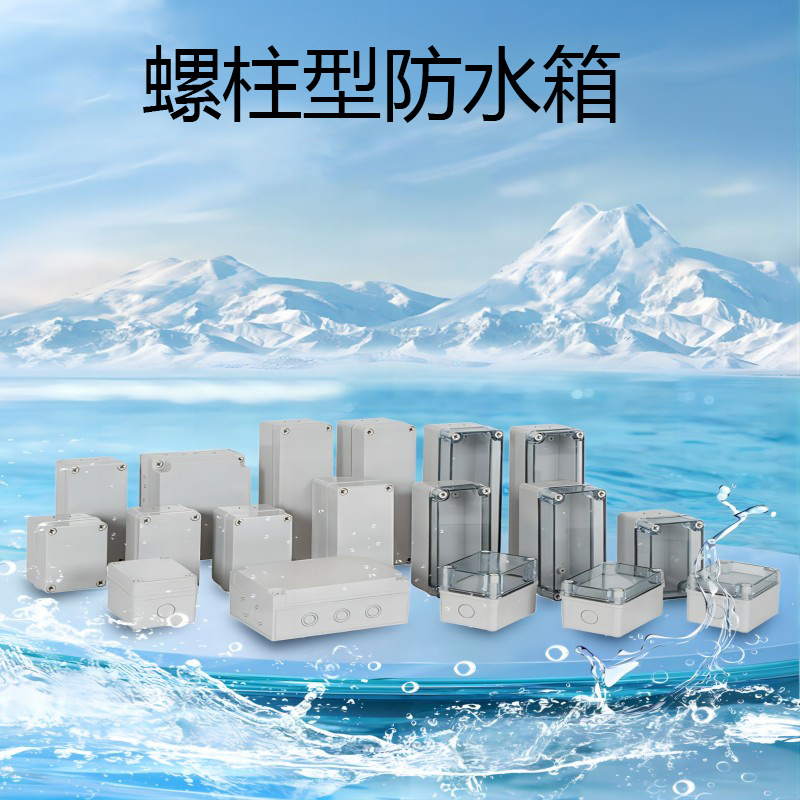
浩跃科技有限公司诚邀您参加 2023DME东莞国际机床展 公司介绍 深圳市浩跃科技有限公司成立于2006年, 是一家集自行研发、设计、生产、销售和售后服务等于一体的电气产品公司,在防水配电等领域为工业企业客户提供创新的产品与解决方案。 目前,公司拥有研究生、本科生等电气工程师及技术人员,并与科研院所、企业合作,技术力量雄厚。公司生产条件优,工艺技术精湛,生产检测设备齐全。 公司主要为机械设备、工业自动化、机场、化工、港口码头、地铁、高铁、汽车、新能源等项目与行业提供先进的中高端电气产品。 与此同时,公司还积极主动适应市场需求和日新月异的变化,引进德国工艺与技术,通过加强研发人员队伍的培育培养,建设独立自主创新的研发体系等举措, 来实现技术的突破,提高公司产品质量,促进产品调整和优化升级。 公司成立至今,始至终坚持“专一、专注、专研”的产品方向。 在不断优化新产品结构、提高产品质量的同时,坚持做好售后服务工作,在整合市场资源的同时引入系统的企业管理模式, 建立和完善各项公司管理制度、奖励制度等,鼓励各类人才在各个环节展开创新性研究, 以服务至上的观念,推进公司技术全面进步,带动和提升业务及生产部门员工的业务素养和技术能力。 公司自创立以来,全体员工以客户需求为导向,并竭尽全力做好各项服务,打造可以信赖的客户服务代表和销售团队。 与此同时,还为企业客户的采购工作提供全面解决方案。 在浩跃科技有限公司,不管是研发人员还是销售人员, 都以坚实的专业知识为和热情周到细致服务为后盾,以客户需求为己任,全力打造浩跃科技新时代。 产品介绍 悬臂操作箱/人机界面操作箱 接线盒/分线盒时间: 2023年11月9日-12日 地址:广东现代国际展览中心 (东莞厚街) 4号馆4C01展位

发布时间:2023-10-25

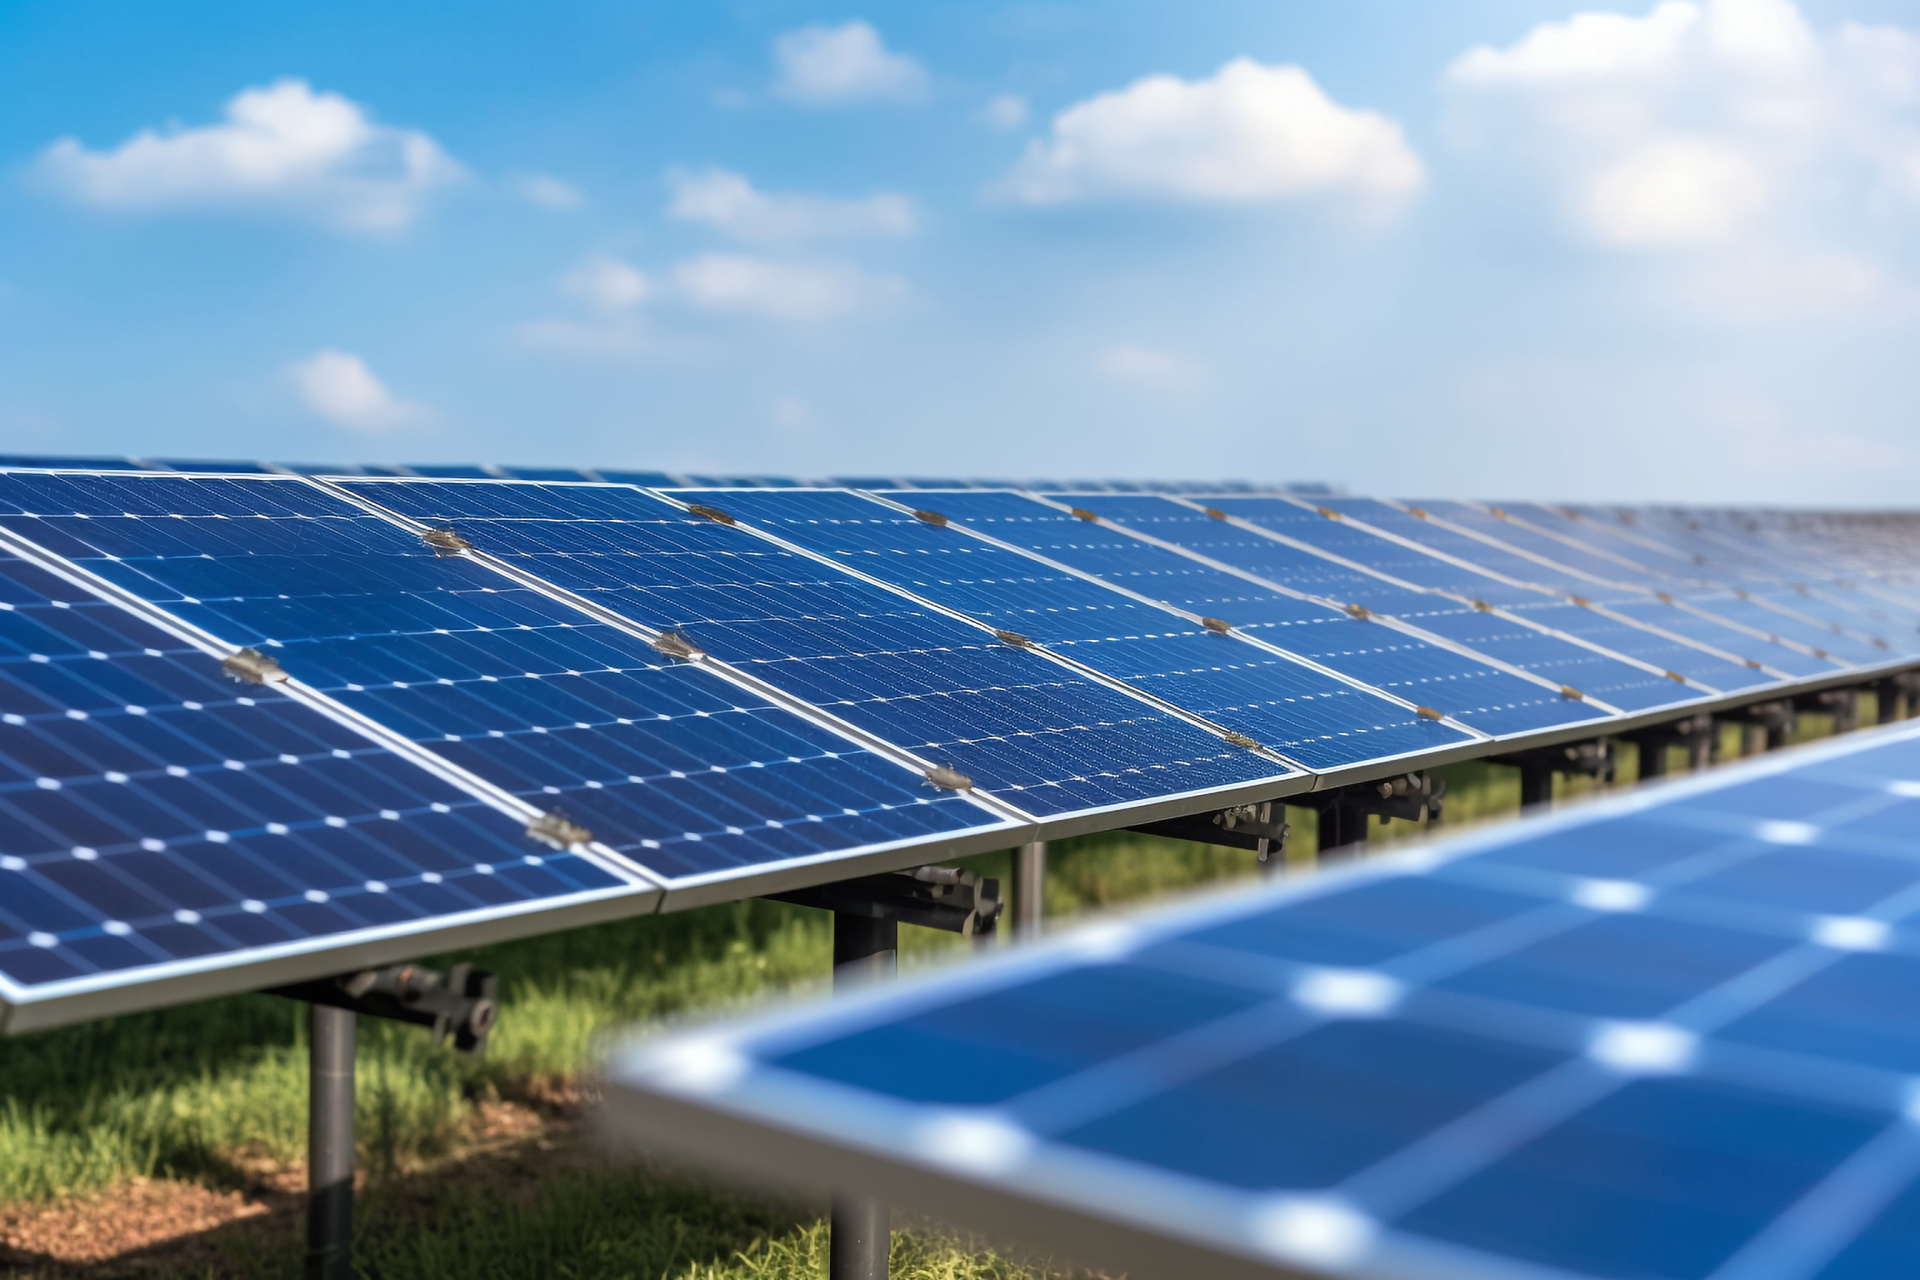
光伏洗牌来袭,谁先“撤退”

尽管光伏前十月贡献了超142GW的新增装机,但对于部分光伏制造企业而言,寒冬似乎已经笼罩。 陆续出炉的三季度财报或许也能证明这一点,整体来看前三季度,硅料、硅片企业净利润出现下滑; 组件企业前三季度保持增长,但第三季度营收、净利润较去年放缓,个别头部企业净利润下滑40%-68%。 在业绩变动说明中,产业链价格波动是多数企业业绩不理想的原因。 目前硅料价格仍处于下降通道,且有跌破6万元/吨趋势,单晶菜花料最低价格已经来到5.7万元/吨。撤退信号? 与跌价潮相对应的是,此前迅猛的扩产潮有了退潮苗头。 从上游来看,大全能源此前宣布将原定于今年底投产的全资子公司二期10万吨高纯多晶硅项目,延期至2024年二季度。 而与项目延期相比,部分跨界企业更是暂缓项目融资甚至直接退出光伏业务。8月1日,乾景园林发布公告称, 终止公司2022年度向特定对象发行A股股票事项并撤回申请文件的议案。此前,公司公告拟定增募资4.69亿元, 主要用于1GW高效异质结电池生产项目、2GW高效异质结太阳能组件生产项目。 乐通股份8月11日晚间披露公告显示,公司将大幅减少对异质结电池项目的投资规模,投资金额由1亿缩至1250万。 9月底,向日葵宣布,其与捷佳伟创终止原投资TOPCon(隧穿氧化层钝化接触)太阳能电池项目所用设备购买的合同。 10月19日,皇氏集团在对深交所问询函的回复中表示,考虑到TOPCon电池属于重资产投入, 后续仍需要投入较大资金,且当前行业竞争激烈,公司决定将有限的资源投入到保障公司未来持续发展的核心主业上, 因此对原项目投资作出相应调整,转让子公司安徽绿能控制权。 11月6日,金刚光伏发布公告称,综合考虑公司实际情况和资本市场及相关政策变化因素, 决定终止2023年度向特定对象发行A股股票事项。公司原拟定增募资不超过20亿元,用于投资年产4.8GW高效异质结电池及1.2GW组件项目等。 ……实际上, 跨界企业的撤退,一方面受当前光伏产业链价格影响,企业自身竞争力、海外渠道、品牌建设等不足以与老牌光伏企业抗衡。 正如此前某家头部企业所言,“光伏行业不是有钱就能做的好,远没那么简单”。 另一方面,11月初沪深交易所发布优化再融资新规,称“严格把关再融资募集资金主要投向主业的相关要求, 上市公司再融资募集资金项目须与现有主业紧密相关,实施后与原有业务须具有明显的协同性。 督促上市公司更加突出主业,聚焦提升主业质量,防止盲目跨界投资、多元化投资。”新规出台后, 跨界企业需要更加合理规划融资投向,对于一些蹭光伏热度而来的企业,显然不符合要求。行业整合在即未来两年,产能过剩下的产业整合将是主旋律。 根据彭博新能源财经的预测,2024年全球新增光伏装机规模约511GW,到2030年全球新增光伏装机约727GW。 而据PVInfolink统计,到2024年,我国光伏主产业链中硅料、硅片、电池及组件产能均超1TW,此外主要辅材环节如玻璃、胶膜背板等供给也相对宽松。 这意味着,产业链企业间的竞争将进一步加剧。 尤其在组件环节,据统计到2024年仅TOP 10企业组件总产能将近800GW,可充分满足500GW+的市场需求,企业竞争将日益白热化。 据统计,去年TOP 4企业与第五名出货量差距在18-25GW,而按照今年企业的出货目标预测, 差距将进一步扩大至30-40GW,更为明显的是第一名与第十名出货量或相差近60GW。 强者恒强之下,对二三线企业的考验更为严峻,尤其是未建立起一体化产能的企业。 据媒体报道,11月初,伍德麦肯兹一份报告指出,非一体化组件制造商截至2023年第三季度,市场价格与制造成本几乎持平,已无利润空间。 反观一体化阵营头部企业,除了在硅料-硅片-电池-组件环节具备产业优势外,在辅材、设备端也有布局, 综合优势明显。而从近期中标结果来看,11月以来央企的大规模组件集采中,中标企业均为TOP 10企业。 即使在开标阶段,有三线企业投出低价,但考虑到实际供货能力等因素,最终仍是头部企业胜出。 激烈的竞争下,部分二三线企业已经下调了出货目标,预计今年企业出货仍将呈现“两极分化”局面。 在此趋势下,大型企业将通过收购、合并等方式整合资源,形成规模优势。 而中小企业要逃脱“大鱼吃小鱼”的命运,还需要差异化产品、差异化的市场布局,找好自己的生存空间。   特别声明: 来源:北极星太阳能光伏网,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。 版权归原作者所有,若有侵权,请联系我们删除。

发布时间:2023-12-07

< 1...192021...23 >